“赛力斯”的“赛”,加上“豆包”的“豆”
一辆还没有正式亮相的新车,突然把字节跳动推到了汽车行业的聚光灯下。
5月底,赛力斯旗下原重庆蓝电科技有限公司更名为重庆赛豆科技有限公司。
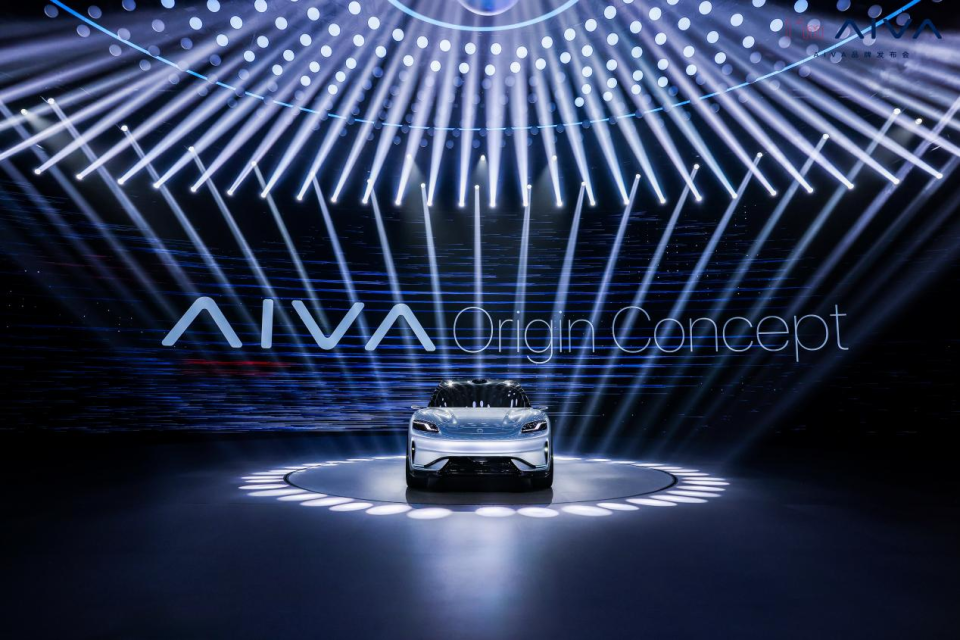
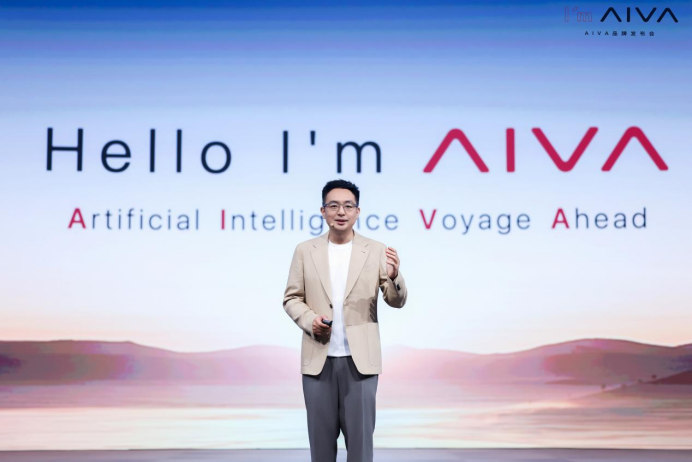
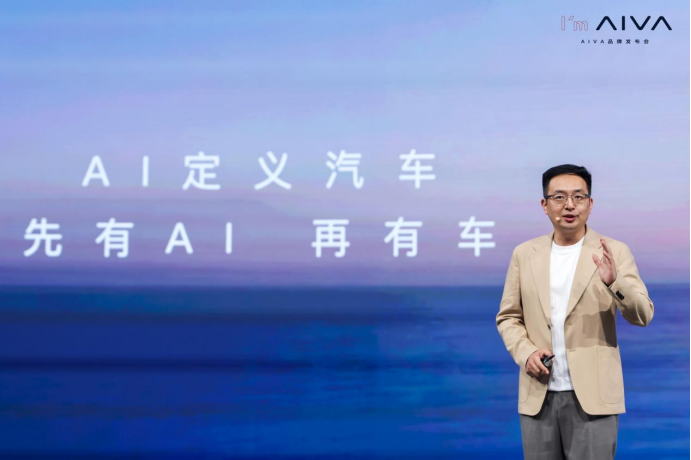
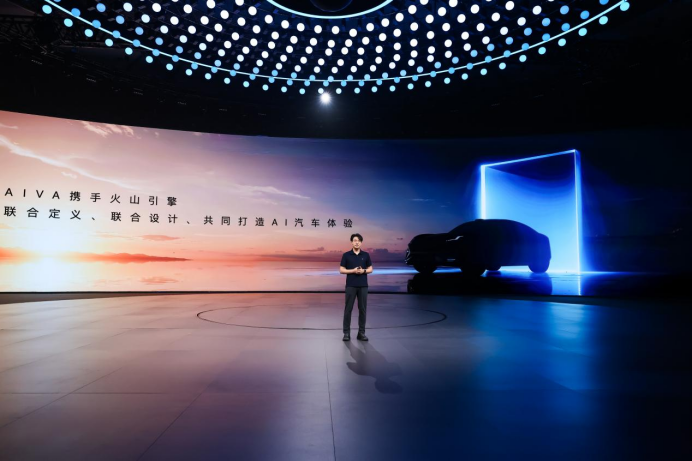
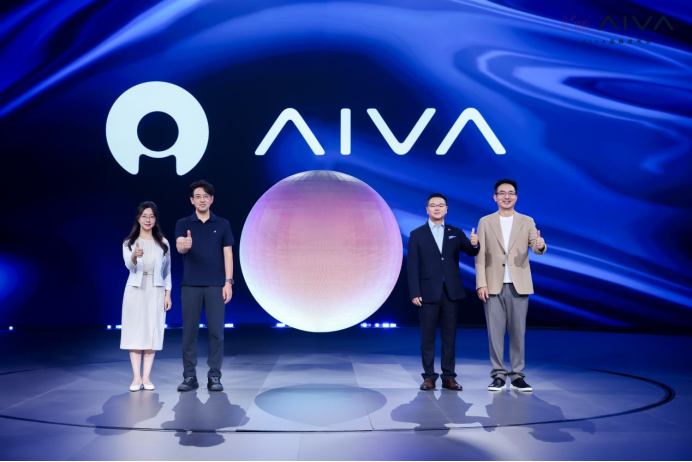
6月9日晚,赛豆科技在北京正式发布全新汽车品牌AIVA。AIVA取自Artificial Intelligence Voyage Ahead,寓意AI陪伴用户一路向前。
发布会上,AIVA Origin Concept概念车同步亮相,首款量产车型AIVAME7将于2026年年内亮相,未来全系列车型将覆盖20万元以上主流市场。
“赛力斯”的“赛”,加上“豆包”的“豆”。
名字一出,外界迅速开始联想:字节跳动是不是终于要造车了?
更激进的猜测是,即便字节不亲自下场制造汽车,也可能像华为一样,逐渐从幕后走向台前,推出一套“字节Inside”模式:豆包大模型进入座舱,火山引擎提供云计算能力,字节生态接管车内内容入口,最终形成一个新的汽车智能化阵营。
这套推理并非毫无依据。
但6月6日,字节跳动专门发布声明,为这场不断发酵的传言踩下刹车。
字节明确表示:公司没有造车或推出汽车品牌的计划;赛豆不是字节跳动或豆包推出的汽车品牌;字节与赛豆没有股权合作。豆包、火山引擎与汽车行业伙伴的合作,主要是提供豆包大模型、智能座舱等技术服务,帮助合作伙伴提升车载智能交互体验。
声明非常直接。
赛豆确实与豆包有关,但它不是“豆包汽车”。
更重要的是,至少从目前的表现来看,字节也并不想成为下一个华为。
为什么外界会把字节想象成“下一个华为”?
汽车行业对字节产生想象,不是没有原因。
过去几年,华为已经证明,科技公司进入汽车产业,不一定要亲自建工厂,也不一定要在生产资质上纠缠。
它可以从智能驾驶、智能座舱、车控、车云和渠道等增量环节切入,然后不断向产业链深处渗透。
在赛豆身上,外界也看到了一些类似信号。
赛豆科技的前身是蓝电科技。完成重组后,公司获得约66.71亿元增资扩股,重庆地方国资平台沙磁致远成为第一大股东,赛力斯退居第二大股东,不再控股。新品牌预计面向大众新能源汽车市场,首款车型有望于年内推出。
与此同时,赛豆与火山引擎的合作被不断放大。
早在2025年,火山引擎就已经与赛力斯展开车机大模型合作。公开报道显示,赛力斯负责车机系统架构研发,火山引擎负责豆包大模型在车端的应用部署;双方探索的方向包括语音、视觉等多模态交互。
这意味着,豆包不是作为一个普通App被塞进汽车中控屏。
它可能进入更底层的座舱交互系统。
用户未来面对的,不再只是一个能够回答问题的语音助手,而是一套能够理解意图、调用车内功能、连接外部服务的AI系统。
汽车行业自然会联想到华为。
但两者看似相似,底层逻辑却并不相同。
豆包上车,到底能做什么?
要理解字节为什么越来越重视汽车,首先需要看清楚它能够给车企提供什么。
今年北京车展期间,火山引擎发布了新一代汽车AI解决方案,包括两套产品:AI座舱套件方案和豆包座舱助手方案。
第一种更像“乐高积木”。
车企可以根据自身需求,选择接入豆包大模型的底层能力,也可以进一步接入交互、工具和生态类智能体,保留自己的品牌、交互界面和产品定义权。
第二种则更接近完整交付。
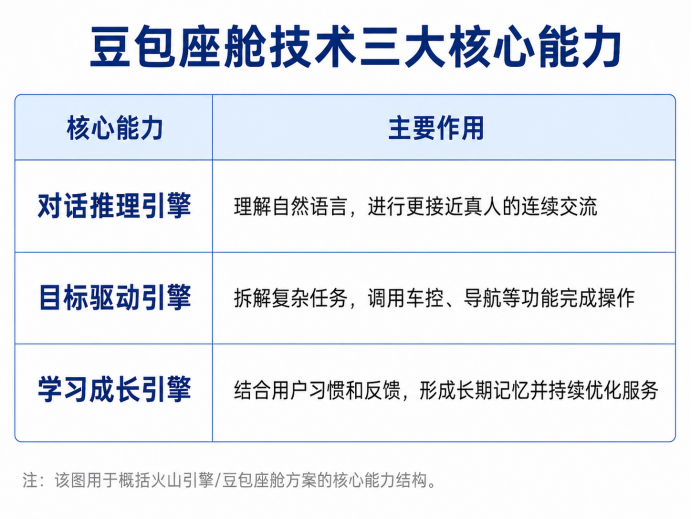
豆包座舱助手将以一个统一的AI“大脑”连接整车能力,并与手机端豆包App互联互通。
火山引擎将座舱能力拆成三套引擎:
过去的车机语音助手更像一个遥控器。
用户说“打开空调”,它执行空调指令;用户说“导航到公司”,它打开地图。
但新一代AI座舱想做的是另一件事。
用户可以说:“我有点累,帮我找一家顺路的咖啡店,停车方便一点,到店前把车里温度调低两度。”
系统需要理解用户状态、调用导航、筛选地点、调整路线、控制空调,甚至结合历史偏好作出选择。
这不是多增加几个语音指令,而是把车机从“被动响应”变成“主动服务”。
按照火山引擎披露的数据,搭载豆包大模型的智能汽车已经超过700万辆,覆盖超过50个汽车品牌和145款车型,日均完成超过3000万次座舱交互与服务闭环。
豆包上车,早就不是概念验证。
赛豆只是把这件事推到了台前。
汽车座舱很重要,但还不值得字节复制华为
外界之所以容易高估字节造车的可能性,是因为忽视了一件事:
字节并不缺少足够赚钱的主营业务。
字节跳动没有上市,因此最新广告收入和利润构成并没有完整的官方披露口径。但路透社曾援引知情人士消息称,字节2025年第二季度营收达到约480亿美元,同比增长约25%。仅一个季度,其收入规模就已经达到约3400亿元人民币。相比之下,毕马威测算,2026年中国智能座舱整体市场规模约为2127亿元。
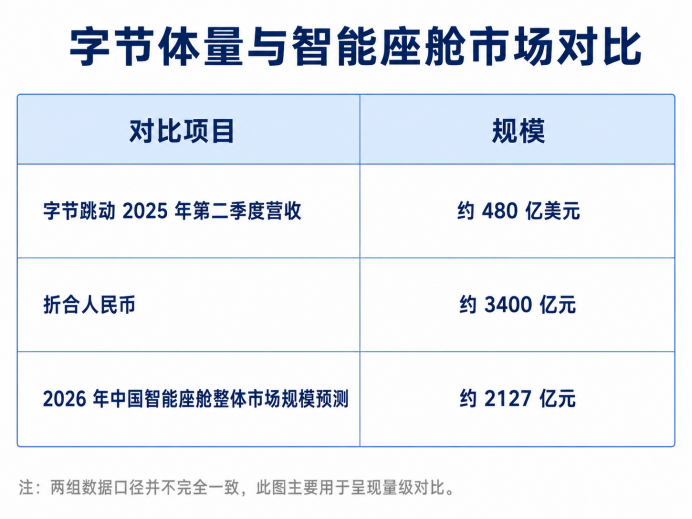
这并不是完全对等的比较。
字节的季度营收包含广告、电商和海外业务;智能座舱市场规模则包含芯片、域控制器、显示系统、HUD、语音交互等软硬件价值。
但这种对比仍然能够说明问题。
智能座舱当然是一块值得争夺的蛋糕,却未必大到足以让字节改变自身基因,亲自进入整车制造、供应链管理和渠道运营。
更何况,真正能够被大模型和云计算厂商拿走的,只是整个智能座舱市场中的一部分。
对于字节来说,汽车座舱的重要性不在于立刻贡献多少收入,而在于它是AI时代的重要入口。
字节需要的未必是一家汽车公司。
它更需要一辆能够承载豆包的汽车。
字节与华为,根本不是同一种公司
字节很难复制华为,还有另一个更加现实的原因:两家公司的能力树完全不同。
华为进入汽车行业之前,已经在通信设备、消费电子、操作系统、芯片、云计算和供应链管理领域积累多年。
如今,华为乾崑智能汽车解决方案已经覆盖乾崑智驾、鸿蒙座舱、乾崑车控、车载光和车云等多个板块。2025年,华为智能汽车解决方案部件年发货量超过3800万件,合作产业链伙伴超过600家;智能汽车解决方案业务收入达到约450亿元,同比增长约72%。
字节的优势则在另一边。
它擅长的是推荐算法、大模型、内容生态、云服务和用户交互。
它可以让车机更懂用户,可以把豆包能力装进座舱,可以通过火山引擎提供模型和云计算底座,也可以把抖音、头条、本地生活等生态能力带进车内。
但整车制造需要另一套能力。
汽车行业有复杂的安全标准、研发流程、验证体系、供应链协同和质量管理。一项功能能不能稳定运行十年,极端环境下会不会失效,出现故障后如何追责,都比互联网产品更新一个版本复杂得多。
华为经过多年投入,已经把触角伸向汽车产业的多个核心环节。
字节目前没有表现出复制这套重模式的意图。
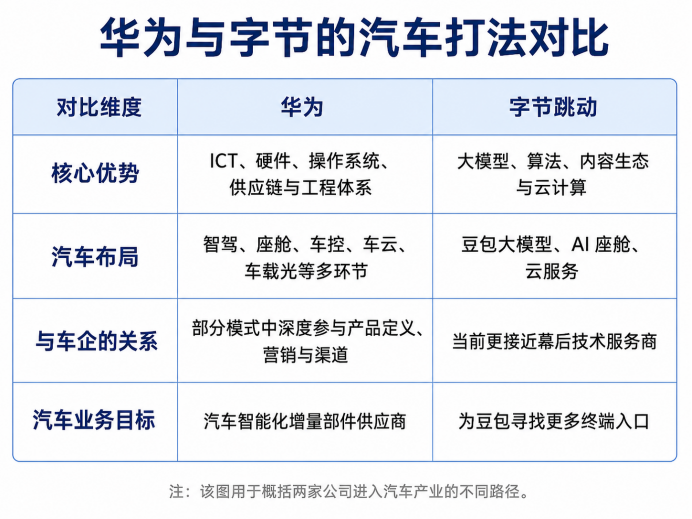
因此,与其说字节要成为下一个华为,不如说它想成为汽车行业里的“AI水电煤”。
不一定站在台前,却希望进入更多车型。
字节不造车,但一定会更深地进入汽车
不成为华为,不等于字节会浅尝辄止。
恰恰相反,字节未来与汽车行业的合作很可能越来越深。
原因在于,大模型竞争已经从参数竞争进入入口竞争。
一个AI助手想要真正变成用户的生活助手,就不能永远停留在App里。它必须进入手机、耳机、汽车、眼镜和更多硬件终端,获得更高频的使用场景。
字节已经在手机上尝试过这种突破。
2025年底,豆包团队与中兴合作发布豆包手机助手技术预览版,并搭载于努比亚M153工程机。它不是一台字节自研手机,而是一套获得系统级权限的AI助手,可以跨应用完成查票、订票、商品下单、物流查询等任务。
但这种模式迅速遇到阻力。
豆包手机助手在部分App中触发安全风控和功能限制。微信相关人士曾回应,并未采取特别措施,可能是触发了原有安全机制;随后,豆包团队也主动调整边界,暂停操作部分金融、游戏类应用。
这件事说明,AI想要成为超级入口,不能只靠技术突破。
它还必须获得硬件厂商、应用平台和生态伙伴的配合。
汽车座舱反而提供了另一种机会。
汽车是一块相对独立的硬件终端。车企拥有更强的系统定义权,愿意将AI作为产品卖点,也更愿意与模型厂商联合开发。
对于字节而言,与车企合作比亲自造车更加划算。
它不需要承担工厂、渠道和库存压力,却可以让豆包进入一个新的高频场景;它不需要把字节的名字印在方向盘上,却可以通过座舱连接用户、服务和内容生态。
字节真正想要的,是方向盘背后的入口
“赛豆”不是豆包汽车。
字节也没有计划复制华为,成为另一个站在舞台中央的汽车产业巨头。
但赛豆依然是一个重要信号。
过去,豆包主要存在于手机屏幕里。
未来,它可能出现在越来越多的汽车座舱里。
当用户开车回家,豆包可以根据路线推荐餐厅;当用户带孩子出游,它可以规划行程、寻找充电站、调整车内环境;当用户坐在车里等待,它也可能连接内容、娱乐和本地生活服务。
车不再只是交通工具。
它会成为AI助手理解用户需求、连接现实世界的重要终端。
华为希望把智能带入每一辆车。
字节的野心可能更加隐蔽:它不一定需要成为下一个华为。
只要方向盘背后的每一块屏幕,都有机会接入豆包,就已经足够了。
华泰优配提示:文章来自网络,不代表本站观点。